

Definir la política adecuada hacia China es el principal desafío económico exterior al que se enfrenta la Unión Europea (UE). Tras los acuerdos alcanzados en las consultas sobre comercio e inversión entre la UE y China en relación con los vehículos híbridos (entre otros), la UE debe adoptar una serie de decisiones de importancia estratégica. La base fundamental de una respuesta estratégica consiste en diagnosticar correctamente tres desafíos distintos, aunque entrelazados (relacionados con la macroeconomía, la seguridad económica y la competitividad), que a veces se confunden bajo el relato político, excesivamente simplificador, del “segundo choque de China” (the China Shock 2.0). Sin embargo, cada uno de estos tres desafíos tiene causas diferentes y debe abordarse con instrumentos específicos.
La cuestión es si Europa seguirá reaccionando a cada ola por separado o si, por fin, desarrollará las capacidades, las instituciones y los recursos financieros necesarios para afrontar el océano chino con una confianza renovada.
El primero, y más estructural, de los desafíos son los desequilibrios macroeconómicos que subyacen al modelo económico chino y la contribución de sus políticas industriales nacionales a dichos desequilibrios. Estos sólo pueden corregirse mediante reformas estructurales de la economía china, sobre las que los actores externos tienen una influencia limitada. Estados Unidos (EEUU), el país más poderoso de la economía política internacional, ha desplegado todos sus instrumentos de política económica exterior para cambiar China durante los últimos 20 años, con escaso éxito. Sin duda, la UE debería, junto con otros socios, mantener la presión para que se realicen ajustes macroeconómicos a través del proceso del Fondo Monetario Internacional (FMI) y el G20, y tomar la iniciativa en la Organización Mundial del Comercio (OMC) para poner en marcha negociaciones plurilaterales que permitan alcanzar acuerdos generales sobre la interacción entre las políticas comerciales e industriales. Pero no debería pretender que exista una solución de política comercial al déficit comercial de la UE con China. Como ha señalado acertadamente el presidente de la Cámara de Comercio de la UE en China, Jan Eskelund, lograr un comercio equilibrado con China no es una aspiración realista: “Nunca vamos a tener un comercio equilibrado con China porque China es sencillamente muy buena produciendo productos de calidad a bajo coste… El problema surge cuando el déficit afecta a la seguridad económica”.
El segundo desafío es la seguridad económica. Tiene su origen en el dominio de China sobre puntos críticos de estrangulamiento y en el riesgo real de que estas dependencias puedan utilizarse como arma, con posibles consecuencias importantes para la economía europea. Una respuesta estratégica a este desafío debería combinar tres líneas de actuación. En primer lugar, debe existir una estrategia de diversificación a medio plazo basada en la cooperación con socios de confianza para desarrollar y apoyar cadenas de valor alternativas en aquellas áreas prioritarias donde la amenaza para la seguridad económica sea más acuciante. Por tanto, la UE necesita reforzar su red de acuerdos de libre comercio y evitar antagonizar a sus socios con políticas introspectivas. En diciembre, la Comisión presentará un Instrumento de Diversificación que, esperemos, otorgue prioridad a esta dimensión de los “socios de confianza” de la agenda de diversificación. En segundo lugar, la UE debería desarrollar con China un mecanismo de garantías mutuas y alerta temprana para reducir el riesgo de escalada relacionado con los controles a la exportación u otros instrumentos de seguridad económica. Los recientes acuerdos alcanzados en las Consultas sobre Comercio e Inversión representan un primer paso en esta dirección. Por último, la UE necesita tener capacidad para reaccionar con rapidez y con medidas proporcionadas, pero sustanciales, ante las amenazas coercitivas. Tal como han propuesto Francia y Alemania en su reciente documento oficioso (non-paper), la Comisión debería tener autoridad para adoptar esas medidas salvo que exista una mayoría cualificada en contra. La mejor manera de lograr este objetivo sería reformar el Instrumento Anti-Coerción que ya existe siguiendo esta misma lógica.
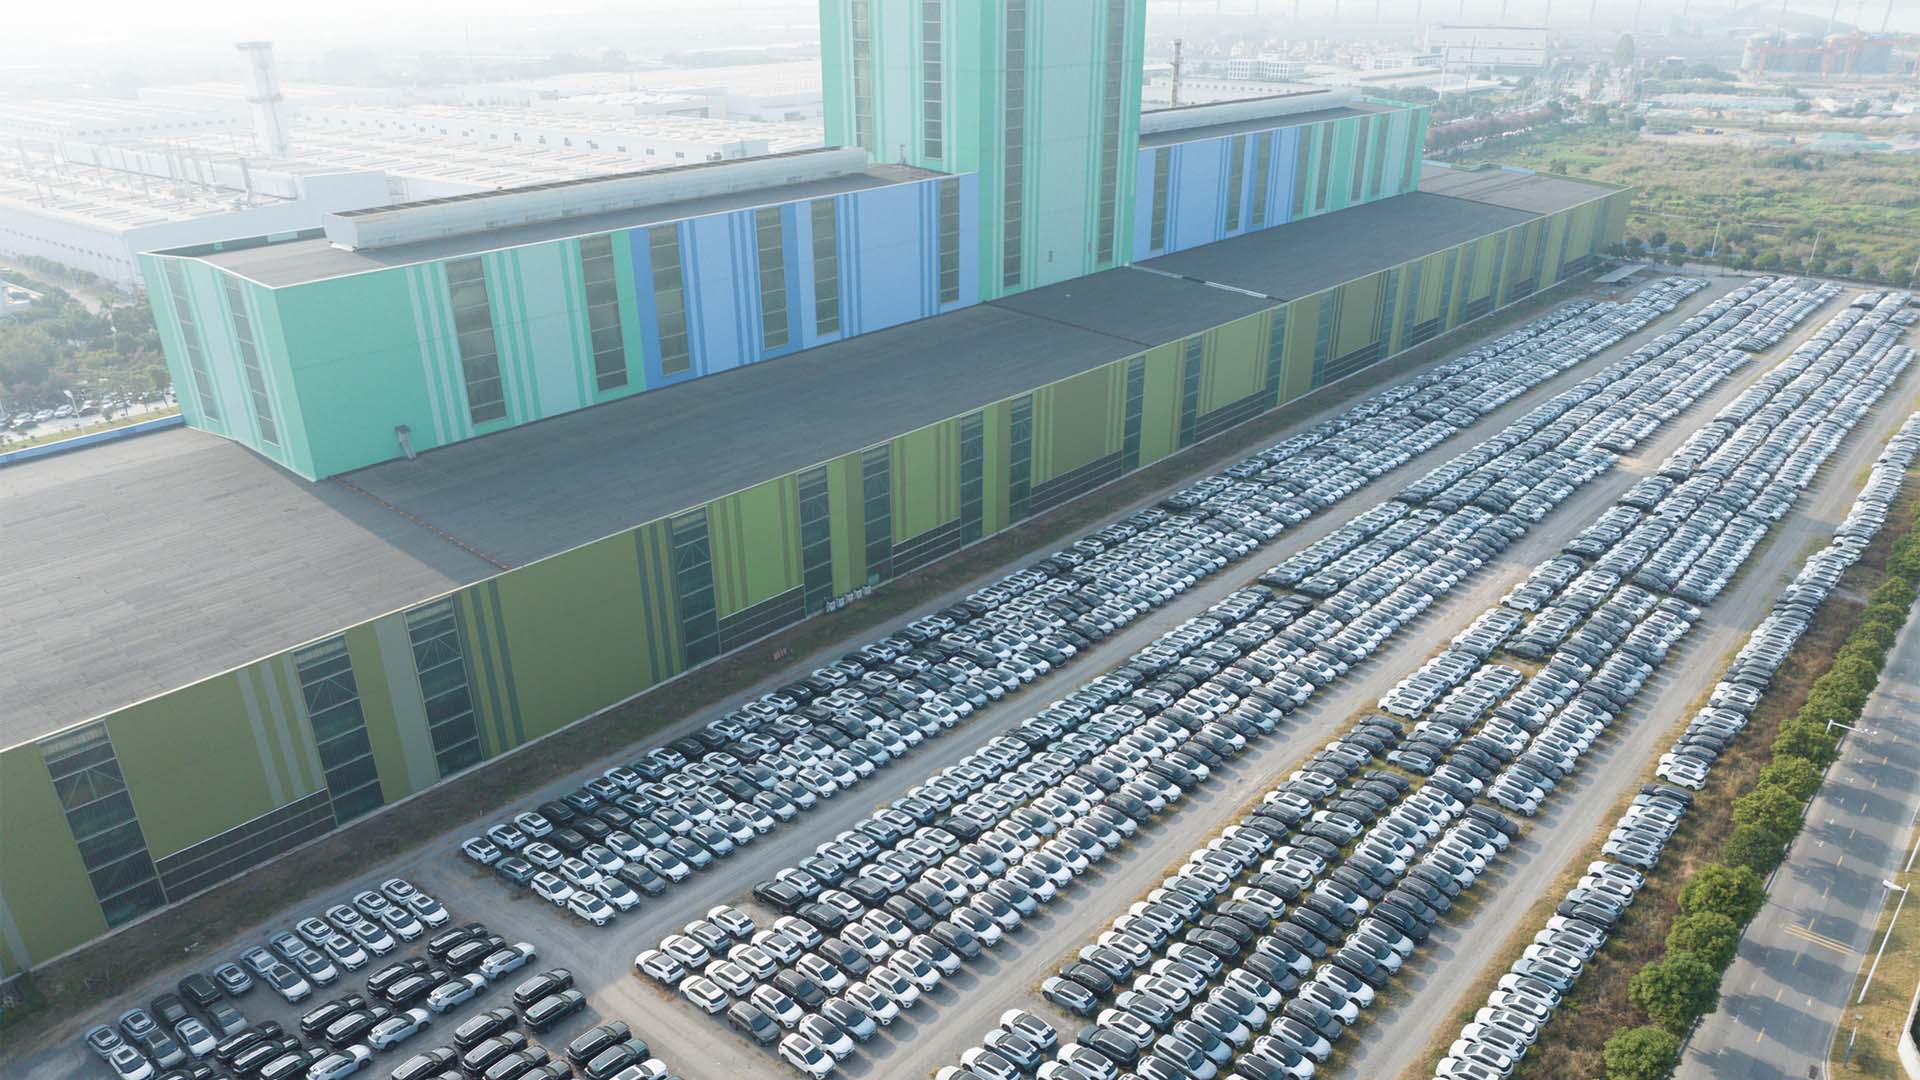
El tercer desafío es la intensificación de la competencia con China en algunos segmentos clave de la industria manufacturera europea, con posibles repercusiones económicas y sociales importantes. Con independencia del posible papel de las subvenciones o de la infravaloración del renminbi, la realidad es que los productores chinos han desarrollado una alta competitividad internacional. Por tanto, toda respuesta estratégica debe partir del reconocimiento de que la industria de la UE necesita adaptarse a una nueva realidad competitiva. El mejor instrumento de política comercial para facilitar ese proceso de adaptación son las medidas de salvaguardia temporales, que deberían estar acompañadas por compromisos concretos de la industria europea a realizar las inversiones y la reestructuración empresarial necesarias para volver a ser competitiva a escala internacional. El acuerdo alcanzado con China sobre los vehículos híbridos apunta en esta dirección. Podría seguirse un enfoque similar en otros sectores, aunque la UE debería tener cuidado de no rebajar en exceso los criterios para adoptar medidas de salvaguardia conforme a las normas de la OMC. Sin embargo, la cuestión más importante es que los tres o cuatro años de protección temporal deben ir acompañados de planes de adaptación destinados a recuperar la competitividad internacional.
Sin embargo, existe una cuestión más fundamental en la manera en que Europa plantea su respuesta. Deberíamos dejar de hablar de “choques de China”. La metáfora sugiere una sucesión de perturbaciones temporales, cada una seguida de un retorno a un equilibrio más estable. No es eso a lo que se enfrenta Europa. Es mejor entender China como un océano: una fuerza estructural de la economía mundial que generará una ola tras otra de presión competitiva a medida que sus capacidades industriales sigan ampliándose y mejorando. Por tanto, el desafío para la UE no consiste simplemente en gestionar la ola actual, sino en desarrollar una estrategia a largo plazo que la prepare para las que vendrán.
Esto exige un enfoque mucho más ambicioso de la competitividad europea. En lugar de reaccionar sector por sector a la competencia china –una respuesta que sólo puede servir a corto plazo para ganar tiempo–, la UE necesita desarrollar una estrategia de cuatro pilares para reforzar su posición industrial y tecnológica a medio y largo plazo.
En primer lugar, debe identificar los sectores que serán estratégicos para la futura seguridad económica y prosperidad de Europa, e invertir en el desarrollo de las capacidades necesarias para competir en ellos. La inteligencia artificial es un buen ejemplo. Las prioridades estratégicas no pueden determinarse exclusivamente en función de las estructuras de mercado existentes o de la rentabilidad a corto plazo. También deben tener en cuenta las dependencias tecnológicas de Europa y cómo reducirlas, así como sus futuras necesidades económicas y su soberanía estratégica.
En segundo lugar, en aquellos sectores en los que Europa ya disfruta de una ventaja competitiva, debe seguir invirtiendo para mantenerla y ampliarla. No se pueden dar por sentadas las fortalezas industriales existentes. La experiencia de China demuestra la rapidez con la que pueden evolucionar las capacidades tecnológicas cuando la inversión, la política industrial y el desarrollo del mercado se refuerzan mutuamente. El liderazgo europeo en sectores como la manufactura industrial avanzada, la industria aeroespacial, los productos farmacéuticos, la biotecnología y las tecnologías limpias exigirá una inversión continua en innovación, competencias y capacidades productivas.
En tercer lugar, allí donde Europa se esté quedando rezagada, debe adoptar lo que se ha denominado un enfoque “Deng a la inversa”. Del mismo modo que China utilizó la apertura y el acceso al mercado para atraer inversiones, desarrollar capacidades industriales y ascender progresivamente en la escala tecnológica, Europa debe desplegar su propio poder de mercado de forma más estratégica para reconstruir capacidades en sectores críticos. Esto no significa abandonar la apertura, sino reconocer que la apertura por sí sola es insuficiente cuando se están desarrollando capacidades industriales en otros lugares a una escala difícil de igualar para las empresas europeas. La Ley de Aceleración Industrial bien diseñada podría contribuir a este objetivo si se basa en un enfoque Made with the EU (Fabricado con la UE) que refuerce las alianzas con socios de confianza y tenga un efecto positivo en las industrias locales.
En cuarto lugar, Europa debería seguir exigiendo y negociando un mayor acceso al mercado chino. Esto es especialmente importante en los servicios, donde las empresas europeas conservan importantes ventajas competitivas. Aunque gran parte del debate sobre China se centra en la industria manufacturera y los bienes industriales, la relación económica de la UE con China también está determinada por las oportunidades disponibles para los proveedores europeos de servicios. Una mayor reciprocidad en el acceso a los mercados ayudaría a reequilibrar la relación y a crear nuevas oportunidades para las empresas europeas. Por tanto, la UE debería reflexionar sobre un nuevo tipo de acuerdo de inversión y servicios con China que incorpore disciplinas para garantizar unas condiciones de competencia equitativas y garantías frente a las interrupciones de las cadenas de suministro.
Todo esto, sin embargo, requiere dinero. Y aquí reside una de las contradicciones estratégicas más fundamentales de Europa. La UE invierte el 2,2% del PIB en investigación y desarrollo, tanto públicos como privados, una cifra considerablemente inferior a la de EEUU (3,6%) y China (2,6%). Aun así, los líderes políticos de la UE están debatiendo cómo recortar aún más el Marco Financiero Plurianual propuesto por la Comisión, mientras que la Presidencia irlandesa propone importantes recortes en el presupuesto de “competitividad”. Europa no puede aspirar simultáneamente a la soberanía tecnológica, la renovación industrial y una mayor influencia geopolítica mientras infrafinancia sistemáticamente las capacidades necesarias para alcanzar esos objetivos.
Por tanto, la respuesta al segundo choque de China debe ir mucho más allá de la defensa comercial o de la gestión de las dependencias económicas. Debería convertirse en el catalizador de una estrategia europea a largo plazo que combine seguridad económica, competitividad industrial e inversión tecnológica. Las olas que llegan desde China no van a detenerse. La cuestión es si Europa seguirá reaccionando a cada una por separado o si, por fin, desarrollará las capacidades, las instituciones y los recursos financieros necesarios para afrontar el océano chino con una confianza renovada.
Did you find this publication helpful?
Autores