

Mensajes clave[1]
- La relación energética hispano-marroquí conforma una interdependencia asimétrica compleja en la que Marruecos depende más de los suministros españoles que a la inversa.
- Esa asimetría se compensa con el valor estratégico de las interconexiones y las exportaciones españolas, así como por las oportunidades del despliegue renovable marroquí.
- Instrumentalizar los flujos energéticos existentes dañaría la fiabilidad de España como suministrador e impulsaría la diversificación marroquí.
- Las eventuales medidas de “firmeza” deberían aplicarse a proyectos futuros que afecten a los intereses nacionales y europeos, bajo argumentos técnicos y marcos comunitarios.
Análisis
Introducción
Marruecos y España mantienen una larga e intensa relación comercial favorecida por su posición a ambos lados del estrecho de Gibraltar, una de las principales puertas comerciales y energéticas entre Europa y África. España es el principal socio comercial de Marruecos, siendo el país con mayor peso tanto en las exportaciones como en las importaciones marroquíes. España supuso entre el 14% y el 17% de las importaciones de Marruecos en la última década, recibiendo más del 20% de las exportaciones marroquíes (a excepción de 2022, cuando fueron el 19,63%), según UN Comtrade. Esta interdependencia comercial es, sin embargo, asimétrica: aunque el peso de Marruecos en el comercio español se ha más que duplicado desde 2005, Marruecos supuso en 2025 para España el 3,2% de las exportaciones y el 2,3% de las importaciones totales.
Los intercambios energéticos figuran de manera destacada en las relaciones económicas hispano-marroquíes gracias a una red de infraestructuras compartidas. Además de las portuarias que facilitan la logística del comercio de combustibles, destacan las dos interconexiones eléctricas submarinas en funcionamiento desde 1997 y 2006 y el Gasoducto Magreb-Europa (GME), que desde 2022 opera en sentido inverso para abastecer a Marruecos desde la península. En consecuencia, las relaciones energéticas son especialmente estrechas: en la última década, Marruecos ha recibido entre el 6,4% y el 10,3% del valor total de las exportaciones energéticas españolas, incluyendo las exportaciones de electricidad.
Según los datos de UM Comtrade España es uno de los grandes suministradores energéticos de Marruecos, cubriendo en torno a una quinta parte del valor total de las importaciones energéticas del país en la última década, incluyendo electricidad. Desde 2022, España es el segundo suministrador energético del país, sólo por detrás de Arabia Saudí en 2022 y de Estados Unidos (EEUU) entre 2023 y 2025, tras haber sido el primero varios años durante la década anterior. Los refinados del petróleo tienen un peso particularmente elevado en las exportaciones españolas, habiéndose convertido Marruecos en el primer destino de las exportaciones españolas de combustibles. Las importaciones energéticas rusas por parte de Marruecos, relevantes desde finales de 2022, desaparecen a partir de 2024 en UN Comtrade, pero diversas fuentes señalan que Marruecos ha continuado comprando productos energéticos rusos de forma opaca.
En sentido inverso, las exportaciones energéticas marroquíes tienden a ser cuantitativamente marginales dentro de la economía española, pero en los últimos años Marruecos ha sido exportador de diésel al mercado español. En 2026, Marruecos ha exportado a España 220.000 toneladas de diésel hasta el mes de agosto, según Cores, despertando preocupación por la posible procedencia rusa del combustible. Además, las exportaciones energéticas marroquíes tienen un valor estratégico superior al comercial, como muestra el papel de las exportaciones de electricidad para restablecer el sistema peninsular durante el apagón ibérico. También tienen carga geopolítica: en el plano bilateral, como ocurrió durante la crisis de Ceuta, cuando se levantaron peticiones para instrumentalizar por parte española los suministros energéticos a Marruecos; y en el europeo, como ilustra la polémica sobre las exportaciones marroquíes de diésel sospechosas de tener origen ruso. Y geoeconómica, al combinar cooperación y rivalidad en el sector renovable.[2]
Esta diversidad de la relación energética bilateral la vuelve especialmente compleja y difícil de gestionar, pues los intereses varían entre sectores. En conjunto, al igual que ocurre con las relaciones económicas bilaterales, las relaciones energéticas entre Marruecos y España siguen un patrón de interdependencia asimétrica compleja. Estratégicamente, Marruecos puede depender más de los suministros españoles que España de los marroquíes; no obstante, Marruecos supone un mercado importante para las exportaciones españolas de electricidad, gas y combustibles, y las interconexiones eléctricas proveen de mayor seguridad y flexibilidad al sistema eléctrico español. Junto con la senda de cooperación que ofrece el sector energético, estos elementos compensan la asimetría expresada por los meros saldos comerciales.
El documento analiza primero los flujos bilaterales de electricidad, gas natural y productos refinados, su significación geoeconómica y el papel de las inversiones españolas. A continuación, reflexiona en perspectiva española sobre cómo gestionar la interdependencia energética con Marruecos en momentos de crisis como la de Ceuta. En particular, expone las limitaciones de instrumentalizar los flujos energéticos y la necesidad de equilibrar rivalidad y cooperación, explorando cómo declinar una posición de “firmeza” en la cooperación energética española con Marruecos. El último apartado resume las principales conclusiones del Análisis.
Electricidad
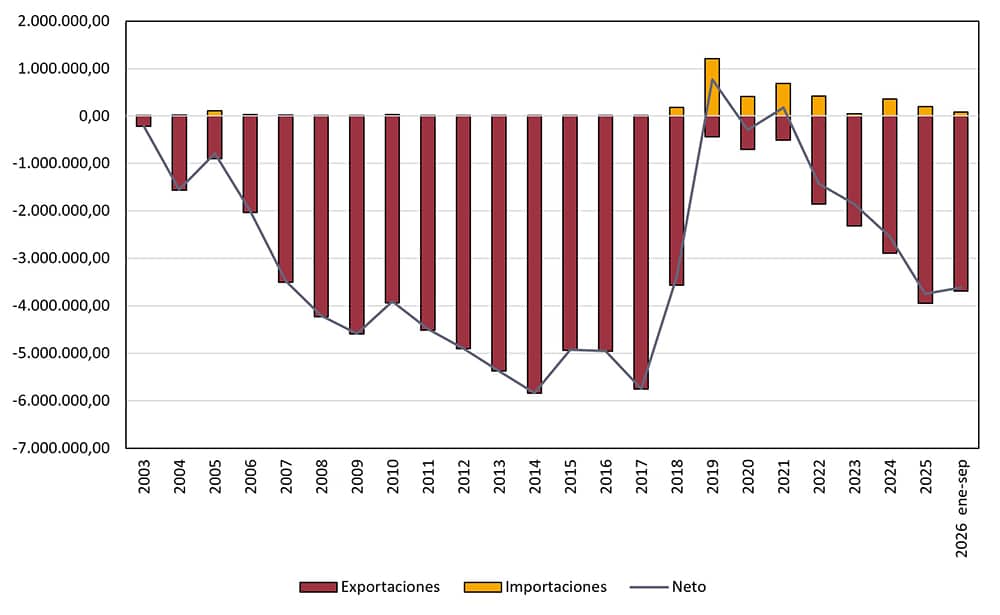
España y Marruecos están interconectados eléctricamente por dos cables submarinos operativos desde 1997 y 2006, y una tercera interconexión eléctrica está en valoración. Esta tercera interconexión se acordó en un memorando de entendimiento en 2019 y tendría una capacidad similar a las dos anteriores. Sin embargo, los costes estimados inicialmente, 234,7 millones de euros, se han incrementado en las revisiones recientes hasta superar los 434,6 millones de euros. La Comisión Nacional de los Mercados y la Competencia (CNMC) ya ha avisado que este incremento de costes hace necesaria una revisión del proyecto, pidiendo aportar información más detallada sobre los beneficios que puede ofrecer a España y la Unión Europea (UE). Marruecos también ha solicitado la construcción de una cuarta interconexión con la península, pero al tiempo ha recuperado el proyecto de interconexión con Portugal.
Marruecos es un importador neto de electricidad y sus exportaciones a España son reducidas. Sólo en 2019 y 2021 fue suministrador neto del mercado español debido a la entrada en servicio de una gran central de carbón en Safi. Las centrales marroquíes no estaban sujetas al pago de derechos de emisión de CO₂ y 2019 coincidió con un fuerte encarecimiento de los derechos en la UE. En 2021, se explicó por el elevado precio del gas en el mercado ibérico, unido a unos derechos de emisión también en máximos históricos. Los mayores picos de exportaciones eléctricas españolas a Marruecos se dieron en la década pasada, pero desde 2021 han vuelto a aumentar progresivamente. En 2026, con datos disponibles hasta septiembre, España ha exportado un 24,53% más de electricidad que el año anterior en el mismo periodo, por lo que la tendencia parece mantenerse hacia un mayor saldo favorable a España. Esa posición exportadora estructural de España no debe ocultar que las exportaciones marroquíes de electricidad resultaron clave durante el apagón ibérico de abril de 2025, destinando Marruecos hasta el 38% de su capacidad de generación a restaurar el sistema eléctrico peninsular.
Figura 1. Flujos de electricidad España-Marruecos , MWh
El papel de estas interconexiones para Marruecos no sólo pasa por el suministro eléctrico en términos cuantitativos, sino que le permite estar conectado y sincronizado con la red europea, proporcionando estabilidad a su sistema eléctrico. La interconexión eléctrica con España es, en la actualidad, la única operativa del país. Aunque se encuentra conectado con Argelia, desde la ruptura de relaciones en 2021 la interconexión se encuentra inactiva. Marruecos es consciente de que la interconexión con España ofrece beneficios económicos, técnicos y geoestratégicos: permite suministrar al país electricidad, exportar electricidad sobrante en periodos puntuales, estabilizar su red e integrar una creciente generación renovable. En el plano político, favorece una buena relación bilateral con España y un posicionamiento como puente eléctrico entre África y Europa.
A largo plazo, Marruecos aspira a ser un exportador de electricidad renovable a Europa, lo que le permitiría atraer inversión extranjera y desarrollar el sector renovable. Actualmente, esta posibilidad parece inasumible, tanto por las capacidades marroquíes como por el cuello de botella eléctrico que tiene la península en los Pirineos. España podría volcar mayores cantidades de electricidad sobrante en la red eléctrica europea, pero no dispone de las interconexiones necesarias para ello. Incluso con nuevas interconexiones, Marruecos tiene a corto y medio plazo un potencial de exportación de electricidad limitado: con datos de IRENASTAT, en 2024 sólo el 24,5% del mix eléctrico marroquí era de origen renovable, por lo que el grueso del ambicioso despliegue renovable marroquí debería destinarse a la descarbonización de su generación más que a la exportación.
Figura 2. Exportaciones netas españolas de electricidad sobre la producción nacional marroquí, % sobre GWh
Las exportaciones españolas de electricidad han cubierto históricamente una parte importante de la demanda eléctrica marroquí. A pesar de que Marruecos ha incrementado considerablemente su capacidad instalada y su generación, el suministro español por cable se mantuvo estable con valores cercanos al 15% de la generación eléctrica de Marruecos entre 2007 y 2017, con una caída en años posteriores que se ha recuperado ligeramente desde 2022. Si las exportaciones españolas de electricidad en 2026 se mantienen al ritmo actual, sería posible que la electricidad española suponga entre el 8% y el 9% de la generación de electricidad marroquí para 2026. Si se tiene en cuenta el papel del gas exportado por España en la generación eléctrica marroquí (como se verá a continuación, en 2024 el 9,6% de la electricidad marroquí se generó con gas), podemos estimar que alrededor del 15% de la electricidad generada en el país tiene como origen fuentes españolas.
Gas natural
España y Marruecos cuentan con una interconexión gasística, el GME destinado inicialmente a exportar gas argelino a España y Portugal. Cuando el GME vio interrumpido su flujo en 2021 por conflictos políticos entre Marruecos y Argelia, que llevaron al gobierno argelino a no renovar el contrato de tránsito, comenzó a usarse en flujo reverso para exportar gas natural licuado (GNL) regasificado en España hacia Marruecos desde 2022. Marruecos no dispone de regasificadoras y sus compras de GNL en el mercado internacional, básicamente a EEUU, pasan por España para ser regasificadas y reexportadas por el GME.
Desde que comenzó a operar en sentido inverso en 2022, año en el que las exportaciones de gas fueron reducidas, Marruecos importa unos 10.000 GWh anuales de gas, con una ligera tendencia al crecimiento. En 2026, sin embargo, el ritmo de las exportaciones se ha ralentizado: en el periodo enero-julio se ha exportado un 13,74% menos que en 2025 y un 6,46% menos que en 2024, a pesar de que las exportaciones parecen haber recuperado impulso desde abril. Los elevados precios del GNL en los mercados internacionales parecen estar detrás del freno a las importaciones marroquíes en la primera parte del año, aunque volvieran a aumentar en los últimos meses. Estas oscilaciones recientes podrían complicar la posibilidad de aumentar estructural y sustancialmente las reexportaciones españolas, como habría solicitado Marruecos.
Figura 3. Exportaciones españolas de gas a Marruecos (GWh)
Las importaciones de gas desde España suponen la mayor parte del gas disponible para Marruecos. El país produce gas de manera residual en pequeños campos en Tendrara, el Gharb y Meskala, dependiendo del procedente de España. Según la Agencia Internacional de la Energía (AIE), el gas representaba en 2024 el 9,6% de la generación eléctrica marroquí gracias a dos centrales térmicas, la de ciclo combinado de Tahaddart situada cerca de Tánger y la hibridada de gas y termo-solar de Aïn Béni Mathar en el este del país. En consecuencia, descontando la pequeña producción local, puede estimarse que en 2024 alrededor del 9% de la generación eléctrica marroquí se alimentaría de las exportaciones españolas de gas natural.
Para reducir la dependencia de su única conexión gasista operativa, Marruecos tiene planificada la construcción una terminal flotante de regasificación de GNL en el puerto de Nador West Med, con una capacidad de 5 bcm anuales, más de cinco veces su consumo de gas en 2024 (0,9 bcm). Sin embargo, la licitación, lanzada en diciembre de 2025, se suspendió en febrero de 2026 sin fecha de reanudación. La hoja de ruta de gas natural marroquí también incluye una planta de regasificación en el puerto atlántico de Dakhla y una tercera planta en la costa atlántica, sin emplazamiento especificado. El otro gran proyecto marroquí es una interconexión gasística con Nigeria, aprobada en julio de 2026 por la Comunidad Económica de Estados de África Occidental (CEDEAO), que comenzaría a construirse en 2028 y finalizaría en 2031. De estos proyectos, sólo el gasoducto con Nigeria sigue avanzando, aunque sigue sin decisión final de inversión.
En caso de que Marruecos finalmente construya alguna planta de regasificación, el papel de España como gran socio gasístico se reduciría, pero la viabilidad económica de esos proyectos resulta dudosa. Para Marruecos es mucho más económico importar el gas desde las regasificadoras españolas que adquirir la suya propia, lo que además llevaría varios años. Si se cumplen las previsiones de despliegue renovable, o si finalmente el gasoducto atlántico africano entrara en funcionamiento, una eventual planta de regasificación correría el riesgo de convertirse en un recurso varado o con una baja utilización que impediría su viabilidad económica y la rentabilidad de la inversión.
Productos petrolíferos
Marruecos se ha consolidado como uno de los principales destinos de las exportaciones de productos petrolíferos españoles, suponiendo por su importe la mayor partida de las exportaciones energéticas al país vecino. Desde el cierre de la refinería SAMIR en Mohammedia en 2015 por una deuda colosal, las exportaciones españolas de productos petrolíferos a Marruecos crecieron desde los 2,09 millones de toneladas hasta estabilizarse en el rango 2,49-3,18 millones de toneladas, en torno al 12-14% de las exportaciones totales españolas de productos refinados. Desde 2013, Marruecos ha estado siempre entre los tres primeros destinos de las exportaciones de combustibles de España y, como muestra la Figura 4, fue el primer cliente en 2016, 2017, 2021, 2025 y entre enero y julio de 2026.
Figura 4. Exportaciones españolas de productos petrolíferos, 2015-julio de 2026 (miles de toneladas)
| Año | Bélgica | Estados Unidos | Francia | Gibraltar | Grecia | Italia | Marruecos | Países Bajos | Portugal | Reino Unido | Total |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 2015 | 1.217 | 2.449 | 2.365 | 628 | 1.698 | 2.089 | 1.101 | 1.613 | 1.194 | 21.645 | |
| 2016 | 1.064 | 2.241 | 2.652 | 280 | 2.386 | 3.065 | 1.098 | 1.719 | 698 | 23.006 | |
| 2017 | 864 | 2.294 | 2.632 | 773 | 2.486 | 3.012 | 1.797 | 1.748 | 465 | 25.285 | |
| 2018 | 825 | 2.871 | 2.617 | 1.017 | 2.262 | 2.605 | 2.420 | 1.478 | 557 | 25.286 | |
| 2019 | 1.040 | 2.062 | 2.672 | 817 | 2.136 | 2.486 | 2.213 | 1.639 | 422 | 23.391 | |
| 2020 | 941 | 2.184 | 2.741 | 495 | 1.729 | 2.696 | 2.064 | 1.611 | 309 | 22.009 | |
| 2021 | 1.050 | 2.252 | 2.564 | 914 | 607 | 2.173 | 3.155 | 2.023 | 1.774 | 447 | 22.186 |
| 2022 | 772 | 2.465 | 2.651 | 541 | 302 | 1.235 | 2.583 | 1.902 | 1.922 | 556 | 20.271 |
| 2023 | 577 | 3.016 | 3.247 | 694 | 247 | 1.191 | 2.936 | 1.080 | 2.013 | 429 | 21.013 |
| 2024 | 678 | 1.714 | 3.830 | 804 | 145 | 1.753 | 3.176 | 1.182 | 1.984 | 985 | 22.127 |
| 2025 | 605 | 1.739 | 2.502 | 1.270 | 167 | 849 | 3.081 | 949 | 2.059 | 410 | 21.952 |
| 2026 (ene-jul) | 304 | 794 | 1.173 | 736 | 69 | 798 | 1.395 | 431 | 1.394 | 246 | 10.457 |
El gasóleo es el producto más exportado: pasó de 0,8 millones de toneladas en 2015 a entre 1,2 y 1,9 millones desde 2016, y desde 2019 supone en torno a la mitad del total de los productos petrolíferos españoles exportados a Marruecos. Éste recibe entre el 12% y el 22% del gasóleo que exporta España, con una tendencia creciente. El gas licuado de petróleo (GLP) tiene un volumen menor (230-420 miles de toneladas anuales), pero Marruecos es su principal destino: recibe entre el 58% y el 79% del GLP exportado por España.
Figura 5. Exportaciones españolas de productos petrolíferos a Marruecos (miles de toneladas)
De enero a julio de 2026, las exportaciones españolas de combustibles a Marruecos han caído un 21% respecto al mismo periodo del año anterior, principalmente debido a la caída de gasóleo (-23%), querosenos (-67%) y fuelóleos (-45%), mientras que GLP y gasolinas crecen un 17%. Esta caída del gasóleo coincide con la diversificación de proveedores marroquíes hacia EEUU, Arabia Saudí y, según el seguimiento de diferentes agencias de inteligencia energética, Rusia.
Las noticias sobre la posible procedencia rusa de combustibles exportados por Marruecos comenzaron a aparecer en 2023, momento en el que las sanciones europeas al gasóleo ruso coincidían con las exportaciones marroquíes de diésel a la UE. Marruecos defendía que su procedencia era Arabia Saudí, pero la caída de importaciones de diésel de este país, junto con la elevada cantidad de importaciones de diésel ruso que Rabat comenzó a realizar a finales de 2022, lo pusieron en duda. En los primeros meses de 2026 las importaciones marroquíes de diésel ruso han supuesto el 45% de las importaciones totales marroquíes del combustible y las 220.000 toneladas de diésel importadas por España han despertado críticas por concluirse que se estaría utilizando a Marruecos para sortear las sanciones europeas al combustible ruso.
Estas reexportaciones no tendrían sentido económico si Marruecos importase el diésel ruso a precios de mercado, pero podrían justificarse económicamente si Rusia estuviese ofreciéndolo a descuento, una práctica que se ha vuelto habitual para dar salida a su producción debido a las sanciones occidentales. Actualmente, no existe un método de laboratorio que permita a las aduanas acreditar el origen de un producto refinado y la verificación del origen de los productos refinados descansa fundamentalmente en la documentación. Los retos de verificación son grandes, abriendo la oportunidad de sortear los requisitos de información mediante operaciones de mezclado de diésel ruso con productos de otro origen. Esta operación no altera su origen a efectos de las sanciones, pero dificulta enormemente su trazabilidad. La propia Comisión advierte a los importadores sobre el riesgo de documentación falsificada y del uso de terceros países como plataformas de reexportación con un etiquetado fraudulento del origen.
Según Cores, las exportaciones marroquíes de diésel a España cayeron en julio a un 13,6% de las realizadas en el mes anterior y agosto no registró importaciones de diésel marroquí. Esta reducción en las exportaciones marroquíes coincide con la caída de exportaciones rusas de diésel debido a los ataques ucranianos a sus refinerías. De hecho, Marruecos ha mostrado su estrecha cooperación con Rusia exportándole un cargamento de gasolina el pasado julio para paliar su escasez de combustible.
Una interdependencia asimétrica compleja
La relación energética entre Marruecos y España deja, de forma neta, grandes ingresos por exportación a la parte española. Estos vienen principalmente de los productos derivados del petróleo, mientras que los ingresos por electricidad se mantienen relativamente estables en las últimas dos décadas, con caídas en el periodo 2018-2020, y los del gas han variado en función de la infraestructura disponible y la evolución de los precios, ganando peso desde 2022 hasta 2024, pero reduciéndose en 2025.
Con datos de Datacomex (Figura 6), en el periodo 2021-2024 los productos petrolíferos han sido el principal sector español de exportación a Marruecos, con entre el 14% y el 16,1% del valor de las exportaciones españolas al país. En 2025 las exportaciones de productos petrolíferos se redujeron ligeramente, pasando a ser el quinto sector con un 10,7% del valor de las exportaciones totales. El gas ha supuesto entre el 2% y el 3% del valor de las exportaciones totales españolas a Marruecos en el periodo 2021-2024, con una caída en 2025, año en que supuso el 1,3% de su valor. La electricidad supuso entre el 1,3% y el 3% del valor de las exportaciones españolas de 2022 a 2025. El carbón supuso menos del 1% del valor de las exportaciones anuales españolas a Marruecos en la última década, a excepción de 2023, con un 1,6% de las exportaciones totales.
Figura 6. Saldo del comercio energético España-Marruecos (millones €)
Se trata por tanto de una interdependencia asimétrica, en la que Marruecos depende más de España que a la inversa. Es, además, una interdependencia compleja, que abarca diferentes sectores y en la que conviven con diversa intensidad la cooperación en unos con la competencia en otros. Este patrón trasciende los saldos económicos: las interconexiones eléctricas con España estabilizan la red marroquí, las exportaciones españolas de electricidad suponen casi el 9% de la electricidad disponible de Marruecos y las de gas alrededor del 9% de su generación eléctrica. Respecto a los combustibles, por cercanía y complementariedad, España se ha convertido en el suministrador natural de Marruecos, aunque afronta la competencia de EEUU y Rusia. Las continuas exportaciones españolas a Marruecos de unos combustibles escasos por la crisis de Ormuz muestran su importancia actual para la seguridad de suministro de Marruecos.
No obstante, esta asimetría queda compensada parcialmente por el valor estratégico de la interdependencia energética de España con Marruecos, que abarca la seguridad y flexibilidad relativas que proporcionan las interconexiones al sistema eléctrico español y la proyección geopolítica de contar con la única interconexión eléctrica entre ambas orillas del Mediterráneo occidental. Desde la perspectiva geoeconómica deben valorarse también los relevantes ingresos obtenidos por las exportaciones energéticas españolas, la utilización de las interconexiones eléctricas y del GME, así como las oportunidades de inversión en el sector energético marroquí, particularmente en su despliegue renovable.
Figura 7. Flujos y stocks de IED española en Marruecos total y en sectores energéticos, 2005-2025 (millones de euros)
| Stock | Flujo | |||||||||
| Año | IED Esp Total | IED Esp Energía | Energía / Total (%) | IED Total Marruecos | IED Esp / Total Marruecos (%) | IED Esp Total | IED Esp Energía | Energía / Total (%) | IED Total Marruecos | IED Esp / Total Marruecos (%) |
| 2005 | – | – | – | 17590,91 | 0,00% | 82,24 | 0,00 | 0,0% | 1329,48 | 6,19% |
| 2006 | – | – | – | 22732,73 | 0,00% | 647,02 | 0,00 | 0,0% | 1950,46 | 33,17% |
| 2007 | 1367,47 | 30,89 | 2,3% | 26229,88 | 5,21% | 162,65 | 0,00 | 0,0% | 2046,70 | 7,95% |
| 2008 | 1433,99 | 30,30 | 2,1% | 28302,08 | 5,07% | 565,42 | 0,00 | 0,0% | 1690,92 | 33,44% |
| 2009 | 1187,35 | 30,89 | 2,6% | 29557,82 | 4,02% | 99,25 | 0,00 | 0,0% | 1399,48 | 7,09% |
| 2010 | 1304,45 | 55,61 | 4,3% | 33738,96 | 3,87% | 57,62 | 0,00 | 0,0% | 1187,30 | 4,85% |
| 2011 | 1414,66 | 55,22 | 3,9% | 34404,51 | 4,11% | 145,94 | 38,56 | 26,4% | 1844,83 | 7,91% |
| 2012 | 1570,40 | 53,76 | 3,4% | 34292,86 | 4,58% | 18,41 | 4,22 | 22,9% | 2123,29 | 0,87% |
| 2013 | 1349,98 | 62,00 | 4,6% | 37572,33 | 3,59% | 17,04 | 1,09 | 6,4% | 2483,25 | 0,69% |
| 2014 | 1545,66 | 56,62 | 3,7% | 42164,57 | 3,67% | 23,38 | 0,00 | 0,0% | 2680,47 | 0,87% |
| 2015 | 1638,17 | 31,32 | 1,9% | 45624,14 | 3,59% | 42,23 | 3,27 | 7,7% | 2933,75 | 1,44% |
| 2016 | 1572,10 | 26,32 | 1,7% | 51972,30 | 3,02% | 35,69 | 0,00 | 0,0% | 1948,69 | 1,83% |
| 2017 | 1619,34 | 55,63 | 3,4% | 52701,58 | 3,07% | 38,42 | 0,00 | 0,0% | 2377,62 | 1,62% |
| 2018 | 1523,87 | 37,98 | 2,5% | 56013,10 | 2,72% | 132,83 | 0,00 | 0,0% | 3013,55 | 4,41% |
| 2019 | 2001,60 | 25,24 | 1,3% | 59240,70 | 3,38% | 148,00 | 0,00 | 0,0% | 1536,40 | 9,63% |
| 2020 | 1949,99 | 20,57 | 1,1% | 58654,55 | 3,32% | 101,63 | 0,00 | 0,0% | 1242,34 | 8,18% |
| 2021 | 2225,63 | 23,46 | 1,1% | 64448,17 | 3,45% | 45,00 | 0,00 | 0,0% | 1915,96 | 2,35% |
| 2022 | 2110,66 | 14,59 | 0,7% | 49717,79 | 4,25% | 39,78 | 0,00 | 0,0% | 2146,25 | 1,85% |
| 2023 | 2302,14 | 7,08 | 0,3% | 53883,26 | 4,27% | 24,71 | 0,43 | 1,7% | 975,68 | 2,53% |
| 2024 | 2528,33 | 9,07 | 0,4% | 62110,89 | 4,07% | 61,56 | 0,00 | 0,0% | 1614,93 | 3,81% |
| 2025 | – | – | – | 68767,66 | – | 95,26 | 0,00 | 0,0% | 2953,98 | 3,22% |
Esta relación asimétrica se refleja también en las inversiones españolas en Marruecos, aunque el peso de España en la inversión extranjera directa (IED) es sensiblemente menor que en el comercio. Según datos de DataInvex y UNCTAD (Figura 7), el stock de inversión española en el país ha crecido en los últimos años, de 1.524 millones de euros en 2018 a 2.528 millones en 2024, lo que equivale a en torno al 4,29% del stock total de IED recibido por Marruecos. En el sector energético, en cambio, el stock español ha caído de forma casi continua desde su máximo en el año 2013 hasta suponer apenas el 0,36% de la inversión española en el país y la última inversión energética relevante data de 2011. España no es, por tanto, un gran inversor energético en Marruecos, pero su inversión total sigue siendo relevante para el país. Las estadísticas marroquíes otorgan un peso aún mayor a la IED española: según los últimos datos de la Office des Changes, correspondientes a 2023, España es el tercer inversor por stock de IED total, con un 9%. Por delante se sitúan Francia, que concentra el 28%, y Emiratos Árabes Unidos, con el 19%. Les siguen el Reino Unido (6%), Italia (5%), Suiza (4%), Alemania, Kuwait y Arabia Saudí (3% cada uno) y los Países Bajos (2%). Los cinco Estados miembros de la UE presentes en esta lista suman el 47% del stock.
A pesar de que el peso español en el stock de IED en el sector energético marroquí no es especialmente destacado, España sí es un país activo en el país a través de la realización de proyectos. Entre los proyectos financiados por el Banco Mundial[3] (BM) con contratistas extranjeros, empresas españolas se han hecho cargo de 14 de 116 de los proyectos desde el año 2000 (12,1%). El peso de contratistas españoles es similar en los proyectos energéticos, habiendo sido responsables de tres de los 24 proyectos realizados desde 200, un 12,5% de los mismos. Europa vuelve a ocupar un lugar destacado, con Francia como principal adjudicataria: 51 de los 116 contratos totales (44%) y nueve de los 24 energéticos (37,5%). Portugal, Alemania y Bélgica suman otros dos contratos energéticos cada uno, de modo que 18 de los 24 contratos energéticos con adjudicatario extranjero (75%) han recaído en empresas de la UE. Así, la presencia española en Marruecos no puede medirse sólo por su IED, pues una parte de la actividad de las empresas españolas no se registra como inversión, sino como contratos de ejecución de proyectos.
Marruecos es además receptor de inversiones dentro del marco Global Gateway, con siete proyectos destinados a la transformación digital, el transporte y la energía y clima, de los cuales tres tienen vinculaciones energético-climáticas: el programa regional PEEB Med, que apoya la eficiencia energética de edificios como viviendas sociales, escuelas y centros de salud mediante asistencia técnica y préstamos concesionales; un proyecto de centros de datos alimentados con renovables; y el apoyo al Fonds d’Équipement Communal para financiar proyectos urbanos de lucha contra el cambio climático. El Banco Europeo de Inversiones (BEI) también financia regularmente proyectos energéticos y de adaptación climática en el país, como ocurrió en 2025 con la movilización de 70 millones de euros como préstamos a la Oficina Nacional de Electricidad y Agua Potable (ONEE), dentro del partenariado UE-Marruecos para contribuir al Programa nacional de agua potable y riego, o los 170 millones de euros movilizados junto con 130 millones de euros del banco alemán de desarrollo KfW para integrar nuevas capacidades renovables, mejorar la seguridad de suministro y reducir las emisiones para 2030.
Recientemente, el Pacto por el Mediterráneo de 2025 pretende intensificar las relaciones entre la UE y sus socios mediterráneos, dando especial importancia a la cooperación energética. El Pacto tiene como principal instrumento energético la iniciativa T-MED, que incluye una plataforma de inversión orientada a reducir el riesgo de proyectos renovables, de redes y de fabricación de tecnologías limpias; un mecanismo de apoyo a reformas regulatorias, como el acceso de terceros a la red o la liberalización de los mercados; y un programa de certificación para el comercio transfronterizo de electricidad e hidrógeno renovables. Además, propone explorar acuerdos de facilitación de inversiones sostenibles para atraer IED, lo que podría reforzar la presencia inversora europea en Marruecos.
La gestión energética de las crisis bilaterales
La crisis de Ceuta ha impulsado una reflexión sobre la acción exterior española hacia Marruecos, en particular si la estrategia de construir un colchón de intereses sigue siendo efectiva para prevenir y limitar el alcance de las crisis políticas bilaterales. La cuestión no estribaría tanto en el espesor del colchón energético como en si proporciona oportunidades de cooperación y resultados funcionales. Las interconexiones eléctricas y el gasoducto que unen ambos países son ejemplos de proyectos compartidos estructurantes de largo plazo cuya funcionalidad persiste ante las diferencias políticas, aunque sea en flujo reverso.
Pese a ello, se ha dado un cierto debate público sobre las oportunidades que ofrece el sector energético para responder a las crisis bilaterales. Las propuestas de instrumentalizar las exportaciones españolas de gas y electricidad a Marruecos fueron rápidamente descartadas por incumplir los contratos y acuerdos establecidos, pero también por suponer una escalada difícilmente reversible. De cara a eventuales nuevas crisis bilaterales, tres elementos pueden ayudar a clarificar el debate: las limitaciones de instrumentalizar los flujos energéticos, la necesidad de equilibrar rivalidad y cooperación en la relación energética bilateral, y cómo declinar una posición española de “firmeza” en la cooperación energética con Marruecos.
Respecto al primer elemento, aunque España dispone de elementos de presión energética sobre Marruecos, la instrumentalización de las relaciones energéticas vigentes debería considerarse sólo como último recurso. En el caso del gas y la electricidad, romper los acuerdos y contratos en vigor dañaría irremisiblemente la fiabilidad de España como suministrador e impulsaría la diversificación marroquí, con las consiguientes pérdidas económicas y estratégicas para España. En el caso de los combustibles, las exportaciones españolas se producen en condiciones de mercado por parte de operadores privados que compiten con suministradores como EEUU y Rusia. Las infraestructuras, los flujos y los proyectos existentes deben preservarse, limitando las interferencias políticas y, en todo caso, dejando actuar a los reguladores y operadores del sistema con argumentos técnicos.
Segundo, el patrón de interdependencia energética hispano-marroquí muestra un equilibrio complejo entre rivalidad y cooperación. Por un lado, España y Marruecos compiten legítimamente por liderar la transición energética en el Mediterráneo occidental y aprovechar sus ventajas comparativas, atrayendo inversiones y colocándose como potencias renovables y polos industriales descarbonizados. En esta competencia España tiene mucho avanzado, con un mix eléctrico descarbonizado al 80% frente a apenas el 25% de Marruecos. No obstante, la estrategia española óptima consiste en proyectarse como un compañero de la transición energética y la descarbonización en el Mediterráneo occidental y su socio natural en la ribera sur es Marruecos. Mantener una posición equilibrada de incentivos sigue siendo clave para gestionar la interdependencia energética bilateral y preservar las oportunidades que ofrece.
Finalmente, cabe preguntarse qué medidas de disuasión energética podrían adoptarse ante posibles crisis bilaterales venideras. La expresión más utilizada a raíz de la crisis de Ceuta ha sido la de “firmeza”, por lo que puede ser de utilidad esbozar qué tipo de medidas energéticas podrían articularla. Descartadas, salvo causa de fuerza mayor, la instrumentalización de las relaciones energéticas vigentes y la primacía de la rivalidad frente a la cooperación, sigue habiendo espacio para lo que se ha denominado firmeza en la defensa de los intereses energéticos nacionales.
Por ejemplo, podría apreciarse que no hay urgencia para avanzar en una tercera interconexión eléctrica que el regulador no ve clara, ni de empezar a planificar una cuarta antes de que se demuestre necesaria y se apruebe la tercera. Algo semejante puede plantearse para las preferencias marroquíes de aumentar los flujos de gas muy por encima de los niveles actuales, especialmente considerando la actual situación de los mercados de GNL. No se trata de descartarlas de entrada, sino de adecuarlas a las exigencias regulatorias europeas y plantear esquemas de intercambios económicamente viables con horizontes temporales realistas.
Además, debería ponerse de manifiesto el compromiso energético con Ceuta aprovechando la inauguración de la interconexión eléctrica con la península. Prevista para noviembre, la interconexión acabará con el aislamiento eléctrico de la ciudad autónoma y constituye un hito para reafirmar su seguridad energética. Seguir reforzando la seguridad energética de Ceuta y Melilla sería otro vector de afirmación de los intereses nacionales energéticos. Prevenir los riesgos marítimos, humanos y ambientales asociados a las exportaciones de derivados del petróleo canalizadas por la flota fantasma rusa hacia Marruecos también forma parte integral de los intereses energéticos de España. Así se demostró a principios de 2026 cuando un petrolero de la flota fantasma rusa se averió frente a Almería y hubo de ser escoltado hasta su destino, el puerto marroquí de Tanger Med.
La dimensión europea también ofrece oportunidades para racionalizar la relación energética bilateral. El nuevo Pacto por el Mediterráneo de la UE de 2025 incluye el desarrollo de proyectos de interconexión, intercambio y cooperación energética, ofreciendo un marco europeo a las demandas de Marruecos y a la cooperación energética hispano-marroquí, incluyendo futuros proyectos de hidrógeno. Se ha argumentado que la UE debe evitar reducir sus relaciones con Marruecos a causa de las tensiones migratorias de manera reactiva, primando un enfoque constructivo basado en invertir en áreas donde los intereses coinciden para ambas partes, caso de la cooperación energética. Sin embargo, no necesariamente todos los elementos de la relación energética bilateral cumplen ese requisito de responder a intereses compartidos. Por ejemplo, en la medida en que Marruecos no cuenta con un mecanismo de precios de carbono las exportaciones energéticas marroquíes deben someterse al mecanismo de ajuste de carbono en frontera (CBAM) europeo.
En el caso de futuras interconexiones eléctricas, o a más largo plazo de hidrógeno, deberán considerarse sus implicaciones regulatorias, pero también económicas: en particular el interés de España en convertirse en un polo industrial descarbonizado. Para los combustibles, quizás fuera oportuno explorar con mayor interés el origen de las reexportaciones de gasoil de Marruecos a España, cuyo supuesto origen ruso tiene también connotaciones geopolíticas europeas. Además de eludir las sanciones europeas, el empleo de buques sancionados supone un riesgo no sólo para la seguridad marítima de España, sino para el conjunto de la UE.
Conclusiones
Las relaciones energéticas entre Marruecos y España siguen un patrón de interdependencia asimétrica compleja en el que el papel español de suministrador neto queda equilibrado por los beneficios para España de la cooperación con su vecino en los diferentes sectores energéticos. España resulta clave para la seguridad energética marroquí, pero Marruecos también contribuyó a la de España durante el apagón de 2025, las exportaciones españolas de electricidad, gas y combustibles suponen ingresos considerables y el despliegue renovable marroquí ofrece nuevas oportunidades de cooperación bilateral y euromediterránea a medio y largo plazo. La diversidad de la relación energética ha conformado un entramado denso y complejo entre empresas, reguladores y administraciones que se ha ido consolidando con los años y ha tendido a gestionar la interdependencia combinando cooperación y competencia de forma bastante equilibrada.
Todo ello hace que la interdependencia energética entre Marruecos y España sea compleja y difícil de gestionar, no resultando tan asimétrica en favor de España como se deriva de un mero análisis numérico de los intercambios. Interferir en ella en respuesta a las crisis bilaterales pone en riesgo unas relaciones energéticas estructurantes y funcionales. La instrumentalización de los flujos energéticos presenta además límites claros al impulsar una diversificación por parte de Marruecos que no beneficia a ninguno de los dos países. Una rivalidad cooperativa equilibrada parece seguir siendo la senda más adecuada para optimizar las oportunidades que ofrecen las densas y diversificadas relaciones energéticas bilaterales. Salvo situaciones excepcionales, las medidas de firmeza deberían estar bien calibradas, justificarse por los intereses españoles y europeos, aplicarse sobre todo a proyectos y acciones futuras, recurriendo cuando corresponda a marcos europeos y empleando argumentos técnicos y económicos para evitar perturbar los flujos energéticos existentes y las oportunidades de cooperación energética que ofrece Marruecos.
[1] Gonzalo Escribano reconoce su participación en el proyecto GEOESTRECHO, financiado por el Ministerio de Ciencia, Innovación y Universidades, referencia PID2023-149810NB-I00.
[2] Véanse Escribano, G. (2019), “The geopolitics of renewable and electricity cooperation between Morocco and Spain”, Mediterranean Politics, 24 (5), pp.; y el apartado 2.5 dedicado a Marruecos de la monografía de Escribano, G., San Martín, E. y Paredes, J. (2025), España y la geopolítica de las renovables, Colegio de Eméritos.
[3] El Banco Mundial dispone de los datos en tres series divididas por periodos, con ligeros cambios metodológicos: 2001-2016, 2017-2019 y 2020 en adelante.
¿Ha sido útil esta publicación?
Autores